
Executive Summary
Мировые ставки контейнерных перевозок выросли примерно на 130% с февраля из-за проблем безопасности в Красном море и супертайфуна, нарушившего работу азиатских портов, а Brent ненадолго достиг $114 за баррель — сочетание, которое повышает конечную стоимость машин, отливок и запчастей. В сфере материалов TSMC, как сообщается, опрашивает поставщиков насчёт двигателей без редкоземельных элементов в преддверии истечения паузы в китайском экспортном контроле; Тайвань планирует построить завод по переработке редкоземельных металлов; Wood Mackenzie предупреждает, что спрос на электроэнергию для ИИ создаёт нагрузку на поставки металлов. На стороне спроса: индекс деловой активности в обрабатывающей промышленности США достиг 53-месячного максимума в октябре, в Японии упал до семимесячного минимума, а рост в Индии замедлился, что подчёркивает растущую региональную дивергенцию. Торговая политика остаётся активной: USTR предлагает продлить приостановку связанных с Китаем портовых сборов до января 2027 года, Вашингтон рассматривает переговоры по ветряным турбинам вместо тарифов, а углеродные правила ЕС и правила «Made in EU» вызывают противодействие Индии и Турции. В этом обзоре: затраты на фрахт и энергоносители, поставки редкоземельных металлов и металлов, региональные сигналы обрабатывающей промышленности, автоматизация и консолидация дистрибуции, торговая политика и дебаты о праве на ремонт.
Стоимость фрахта и энергоносителей вновь становится драйвером промышленных затрат
Контейнерные перевозки вновь стали наиболее заметным фактором давления на затраты в глобальных цепочках поставок. Мировые ставки на контейнерные перевозки достигли 15-недельного максимума, при этом стоимость перевозок по маршруту Азия–Европа резко выросла, а по данным отчёта со ссылкой на Jefferies ставки выросли примерно на 130% с февраля на фоне напряжённости в Западной Азии. Причины многослойны: сохраняющийся риск безопасности в районе судоходных путей Красного моря — Китай и Джибути публично выразили «серьёзную обеспокоенность» угрозами судоходству в Красном море — плюс операционные сбои из-за супертайфуна Champi, которые вызвали заторы, задержки и риск роста фрахтовых ставок в китайских портах.
Энергоносители движутся в том же направлении. Нефть Brent в пятницу достигла $114 за баррель внутридневно — уровень, который напрямую влияет на стоимость дизельного топлива, внутренних автоперевозок и авиафрахта, а косвенно — на стоимость энергоёмких компонентов, таких как отливки, поковки и детали после термообработки. Для промышленных покупателей практический эффект заключается в растущем разрыве между ценой ex-works и стоимостью с доставкой, а также в повышенной волатильности фрахтовых надбавок, которые трудно хеджировать по позициям с длительным сроком поставки.
Подтверждения на уровне downstream уже появляются в корпоративных комментариях. JK Tyre планирует повысить цены на шины на 4–5% в текущем квартале, прямо ссылаясь на повышенные затраты на сырьё и контейнерный фрахт после предыдущих повышений на 5% и 7%. Главный исполнительный директор Jindal Stainless отметил, что, хотя поставки топлива улучшились, колебания цен на топливо, доступность контейнеров и ставки на морские перевозки продолжают создавать трудности как для импорта, так и для экспорта. Это не единичные случаи; они описывают среду затрат, в которой фрахт вновь стал первостепенной переменной в ценообразовании компонентов, а не погрешностью округления.
Есть встречный сигнал в политике. USTR предложил продлить приостановку портовых сборов, нацеленных на суда, связанные с Китаем, до января 2027 года, отодвигая потенциальное возвращение этих сборов на более поздний срок. Это снижает один ближайший риск резкого роста затрат для морских перевозчиков и грузоотправителей, но не устраняет нарушения безопасности и погодные сбои, которые фактически двигают ставки сегодня. Итоговая картина для четвёртого квартала — повышенные и волатильные затраты на фрахт при политической подушке, которая может исчезнуть в начале следующего года.
Цепочки поставок редкоземельных элементов перекраиваются начиная с заводского уровня
Самая значимая история о материалах на этой неделе — не о добыче, а о machinery, которая создает все остальное. Reuters эксклюзивно сообщил, что TSMC ищет альтернативы заводскому оборудованию, чтобы снизить зависимость от контроля Китая над редкоземельными элементами; источники указывают, что производитель чипов взвешивает, могут ли двигатели внутри его оборудования для автоматизации заводов работать без редкоземельных магнитов. Digitimes резко обозначил timing: опрос проводится, когда ключевая пауза в экспортном контроле Китая приближается к юридическому истечению срока, что означает, что крупнейший в мире контрактный производитель чипов фактически проводит стресс-тест своей цепочки поставок автоматизации на соответствие политическому дедлайну.
Это значимый сдвиг в том, как управляется риск редкоземельных элементов. На протяжении большей части последнего десятилетия ответ на доминирование Китая в добыче и переработке редкоземельных элементов был сосредоточен на диверсификации upstream — новые рудники, новые мощности по разделению, новые соглашения об оффтейке. Шаг TSMC указывает на второй фронт: замещение на уровне компонентов внутри капитального оборудования. Двигатели, приводы, датчики и системы привода, использующие редкоземельные постоянные магниты, теперь оцениваются на предмет использования ферритовой или другой магнитовой химии, что меняет спецификацию материалов для оборудования автоматизации и, в конечном итоге, для рынка технического обслуживания и запасных частей, который его поддерживает.
Ответные меры со стороны предложения также продвигаются. Тайвань планирует построить завод по переработке редкоземельных элементов — скромный, но символически важный шаг к созданию среднего звена цепочки за пределами Китая. В Турции китайские ученые оспорили масштаб заявленного «гигантского» месторождения редкоземельных элементов, описав его как небольшое по масштабу — напоминание о том, что громкие анонсы ресурсов не автоматически превращаются в пригодное к использованию предложение. А на стороне спроса Wood Mackenzie предупреждает, что спрос на электроэнергию, вызванный ИИ, и геополитические потрясения напрягают мировое предложение металлов, поскольку инвестиции в добычу с трудом успевают за темпами, а отдельный анализ предполагает, что цены на медь и никель могут удвоиться за десятилетие.
Технологии начинают напрямую отвечать на вопрос замещения. Ferrstron провела дорожные испытания двигателя мощностью 150 кВт на ферритовых магнитах, не использующего редкоземельные элементы — точка данных, которая важна, поскольку демонстрирует, что тяговые двигатели без редкоземельных элементов переходят от лабораторных концепций к валидации на уровне транспортных средств. Ничто из этого не решает вопрос поставок быстро — мощности по переработке, производство магнитов и циклы квалификации требуют лет — но направление ясно. Зависимость от редкоземельных элементов устраняется на этапе проектирования на уровне компонентов, а не просто хеджируется на уровне сырьевых товаров.
Динамика производства резко расходится по регионам
Предварительные данные PMI за октябрь описывают три разные промышленные экономики. В США предварительный индекс деловой активности в обрабатывающей промышленности S&P Global составил 56.0 против прогноза 55.5 и предыдущего значения 55.9 — 53-месячный максимум, — тогда как индекс деловой активности в сфере услуг совпал с прогнозами на уровне 57.9. Это сильный показатель по любым меркам, и он говорит о том, что обрабатывающая промышленность США расширяется такими темпами, которые обычно увеличивают сроки поставок компонентов и загружают мощности.
Япония демонстрирует противоположную картину. Ее индекс деловой активности в обрабатывающей промышленности упал до семимесячного минимума, отражая ослабление внешнего спроса и давление затрат на энергоносители и фрахт на экономику, которая импортирует большую часть своих ресурсов. Индия, тем временем, замедлилась, но осталась в зоне роста: опрос HSBC–S&P показал замедление роста обрабатывающей промышленности в октябре — охлаждение после очень высокой базы, а не сокращение.
Тайвань добавляет четвертую точку данных. В сентябре промышленное производство выросло на 19% — поразительный показатель, отражающий концентрацию острова в полупроводниках и электронике, а не широкий промышленный спрос. Это расхождение важно для покупателей компонентов, поскольку означает, что сроки поставок, ценовая власть и запасы будут существенно различаться в зависимости от региона закупок. Поставщик, ориентированный на США, может быть ограничен мощностями; поставщик, ориентированный на Японию, может нуждаться в заказах; поставщик из Индии может инвестировать в период замедления.
Цикл строительной техники дает полезную перекрестную проверку. Volvo Construction Equipment сообщила о росте в третьем квартале, и анализ представляет результаты как сигналы спроса для проектных инженеров. Это согласуется с историей инфраструктурного строительства и строительства дата-центров в США, но плохо сочетается с более мягкими показателями в Японии и на Филиппинах, где инфраструктурные расходы падали 14-й месяц подряд в августе. Глобальная картина — это не единый цикл, а несколько циклов, работающих с разной скоростью.
Инвестиции в автоматизацию и консолидация дистрибуции ускоряются
На этой неделе две тенденции указывают на структурные изменения в том, как промышленные компоненты попадают на заводской пол. Первая — это возможности автоматизации. FANUC расширила свою учебную академию в США — крупномасштабные инвестиции в образование в области робототехники и промышленной автоматизации, которые решают постоянное ограничение: нехватку техников, способных программировать, обслуживать и интегрировать автоматизированные системы. YALONG выпустила интеллектуальные тренажеры для обучения фрезерованию и токарной обработке с ЧПУ, а Penn College получил финансирование на модернизацию тяжелого оборудования — все это признаки того, что система подготовки кадров перестраивается вокруг цифрового и автоматизированного оборудования, а не ручного управления станками.
Вторая тенденция — консолидация в дистрибуции и компонентах. Nordson приобрела Contrinex, добавив около $50 млн годовой выручки и расширив свой портфель промышленной автоматизации — шаг, который включает технологии датчиков и подключения в более широкий бизнес по дозированию и прецизионному контролю. Industrial Automation приобрела Conveyor Units Ltd. и Bridge Bearings Ltd., объединив конвейерные и подшипниковые продукты под одной структурой собственности. Mouser и Amphenol CDI подписали глобальное дистрибьюторское соглашение на прочные RF-разъемы и кабельные сборки, расширив доступ к каталогу аэрокосмических соединителей.
Эти сделки важны не только с точки зрения финансовых показателей. Консолидация меняет количество дверей, в которые стучится покупатель, широту единой линейки продуктов и часто доступную техническую поддержку на этапе спецификации. Для инженеров более широкий портфель у одного поставщика может упростить закупки, но также может сократить количество независимых технических голосов. Для дистрибьюторов тенденция вознаграждает масштаб и глубину применения, а не просто широту каталога.
Технологический уровень также меняется. Представлено семейство MCU с частотой 600 МГц для промышленной автоматизации, что отражает растущие вычислительные потребности периферийного управления, движения и функций безопасности. ODVA представила достижения в области безопасности и промышленной автоматизации на своей отраслевой конференции, а анализ в Electronics Weekly утверждает, что встраиваемая инженерия становится узким местом для промышленной автоматизации — напоминание о том, что ограничением для внедрения автоматизации все больше становятся программное обеспечение и инженерные таланты, а не доступность оборудования. MarketScale делает аналогичное замечание о цифровых двойниках: без данных в реальном времени цифровой двойник — это всего лишь 3D-модель, что является еще одним способом сказать, что ценность этих систем зависит от правильной спецификации аппаратного обеспечения датчиков и подключения с самого начала.
Торговая политика смещается от тарифных угроз к переговорам и нормотворчеству
Торговая повестка этой недели связана не столько с новыми тарифами, сколько с тем, какие угрозы откладываются, а какие правила пишутся. В отношении ветряных турбин администрация выбрала переговоры, а не тарифы в рамках расследования по разделу 232 — заметный выбор, учитывая, как часто раздел 232 использовался как инструмент немедленного введения тарифов. Для цепочки поставок ветроэнергетики это устраняет краткосрочный шок затрат, но оставляет неопределенность, поскольку результат переговоров все еще может привести к квотам, ценовым обязательствам или другим ограничениям.
В отношении судоходства, связанного с Китаем, предложение USTR продлить приостановку портовых сборов до января 2027 года переносит момент принятия решения на новый год. Практический эффект заключается в том, чтобы на данный момент сохранить более низкие затраты на морские перевозки для тоннажа, связанного с Китаем, но продление по своему замыслу является временным, и перевозчики и грузоотправители будут учитывать потенциальное возвращение сборов в переговорах по контрактам на 2027 год.
В отношении углеродных и контентных правил давление исходит от регуляторного курса Европы. Министр торговли Индии Пиюш Гоял раскритиковал углеродный налог и регуляторное бремя ЕС, предупредив на Берлинском глобальном диалоге, что эти меры могут повысить затраты и снизить конкурентоспособность европейских компаний, и заявив, что климатические торговые барьеры создают несправедливое бремя для развивающихся экономик. Турция добивается более широких переговоров с Италией и Испанией, чтобы обеспечить включение своей автомобильной промышленности в предлагаемые ЕС правила «Made in EU» — признак того, что даже близкие торговые партнеры рассматривают контентные правила как вопрос доступа к рынку, а не просто как соблюдение требований. Китай предупредил об ответных мерах, если Великобритания присоединится к тарифам ЕС на китайские автомобили.
В Северной Америке приближение обзора USMCA меняет торговую стратегию США и Канады, а зашедшие в тупик переговоры вызывают обеспокоенность в сельскохозяйственных регионах. Для промышленных цепочек поставок обзор USMCA является более значимым пунктом: правила происхождения для машин, деталей и компонентов определяют, имеет ли североамериканское производство право на преференциальный режим, и любое ужесточение или ослабление этих правил отражается на решениях о закупках литья, подшипников, гидравлики и электрических компонентов.
Через все это проходит одна техническая, но практически важная нить: данные поставщиков по разделу 232 становятся ключом к сниженному тарифному режиму, а Министерство торговли отменило административный обзор приказа о компенсационных пошлинах на листы из обычного алюминиевого сплава из Китая за период 2025 года. Урок для покупателей заключается в том, что тарифные результаты все больше зависят от документации — сертификатов завода, деклараций поставщиков и данных о происхождении, — а не только от заявленной ставки.
Право на ремонт: от адвокации к урнам для голосования и закупкам
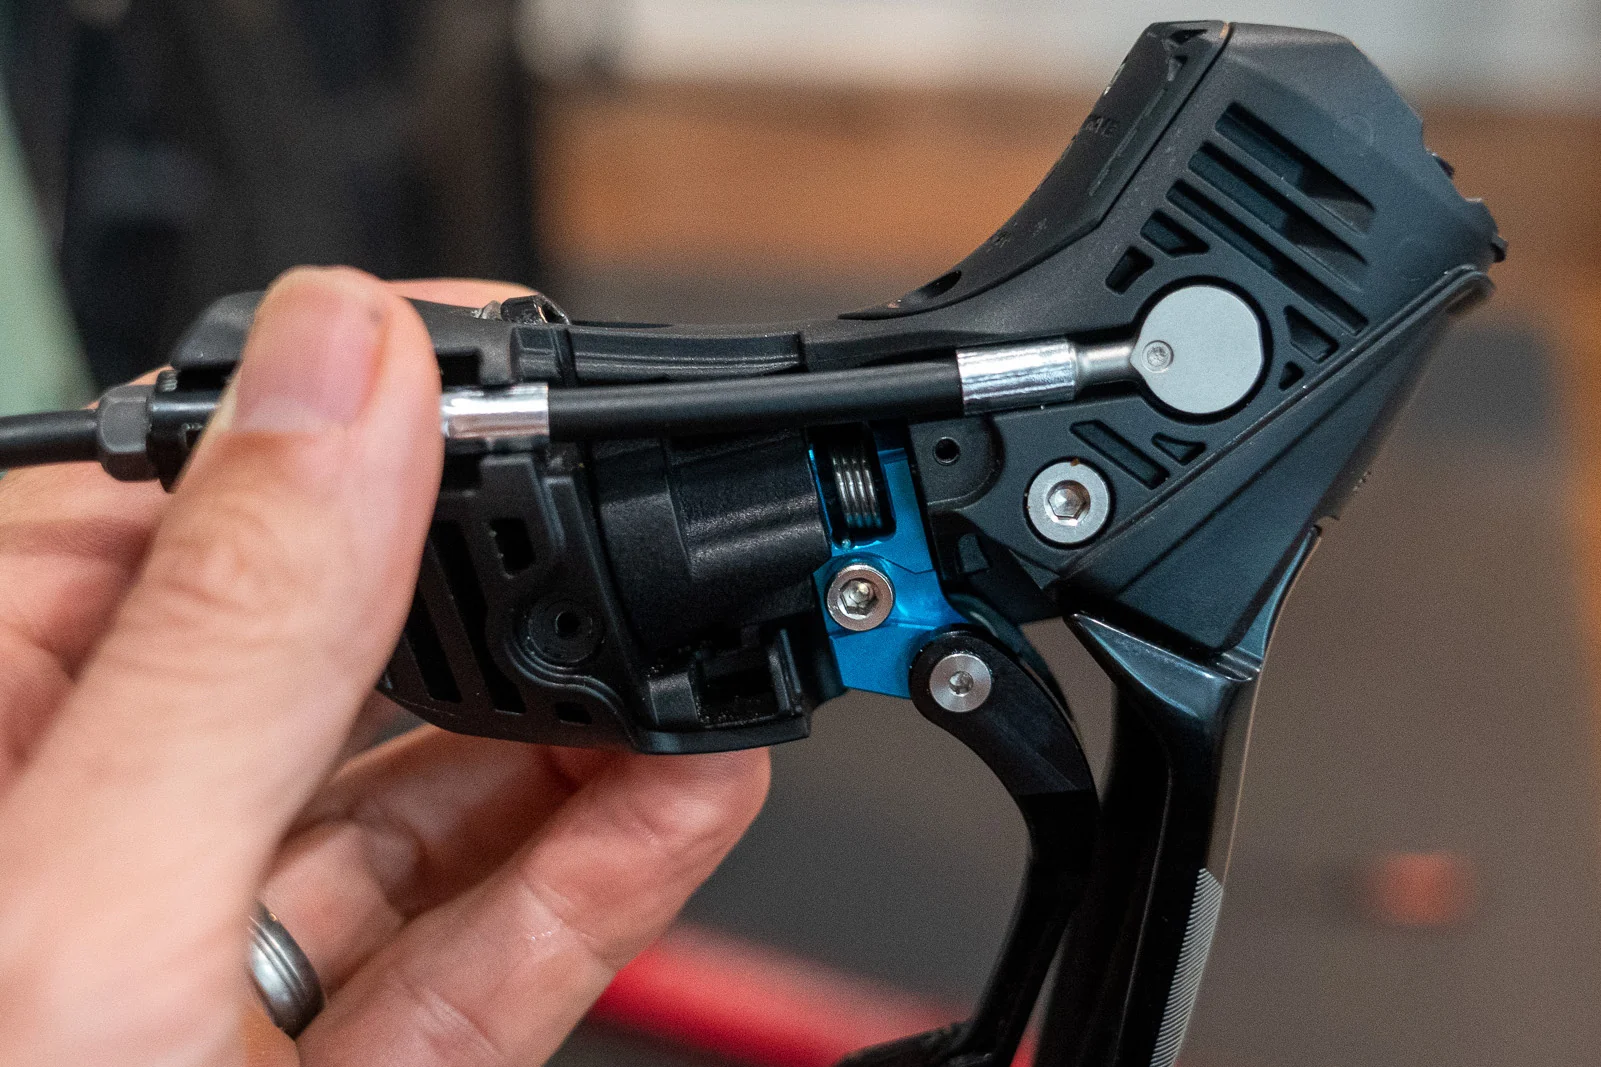
Дебаты о праве на ремонт перерастают из спора о потребительской электронике в вопрос промышленного и государственного сектора. В Сент-Поле избиратели выскажутся о праве на ремонт в ноябре, поставив этот вопрос непосредственно на муниципальное голосование. В Висконсине генеральный прокурор посетил ферму, чтобы обсудить законодательство о праве на ремонт и тарифы, увязав доступ к ремонту с затратами на сельскохозяйственную технику. PIRG выступала за право на ремонт в военном контексте, а европейские материалы отслеживают реализацию закона о праве на ремонт по странам.
Для промышленного вторичного рынка значение очевидно. Оборудование, которое может быть отремонтировано владельцем или независимыми сервисными провайдерами, требует публикации сервисной информации, доступных диагностических инструментов и конкурентного канала поставок запчастей. Оборудование, которое не может быть отремонтировано независимо, концентрирует доходы от обслуживания у оригинального производителя. Направление политики — в сторону большего доступа к ремонту — расширило бы адресуемый рынок для компонентов вторичного рынка, но также поднимает вопросы о том, как идентифицируются, каталогизируются и валидируются запчасти, когда сервисная сеть расширяется за пределы авторизованных дилеров.
Контраргумент не исчезает. Дебаты о совместимости и безопасности, включая анализ EFF, подчеркивают напряжение между открытым доступом и системами, критичными для безопасности. Для промышленного оборудования это напряжение реально: ремонт, обходящий блокировку безопасности, — это не то же самое, что ремонт, заменяющий изношенный подшипник. Политические дебаты, вероятно, сведутся к различию между доступом к информации и запчастям и доступом к программному обеспечению, критичному для безопасности, — различию, которое имеет огромное значение для того, как специфицируются и продаются запчасти вторичного рынка.
Региональные инвестиционные тенденции: Индия, Вьетнам, Африка и Европа
Инвестиционные потоки на этой неделе подтверждают многополярную карту производства. Немецкие компании объявили об инвестициях в размере $7.4 млрд в Индию за два с половиной года, а европейские автопроизводители изучают возможность производства в Индии, поскольку немецкие фирмы планируют дальнейшие инвестиции. Министр торговли Индии заявил, что немецкие компании всё чаще видят в Индии центр производства, исследований и разработок, а также инноваций, а не просто рынок. По прогнозам, производственный и сервисный секторы Индии создадут более 350 млн новых рабочих мест к 2030 году, согласно сообщениям, ссылающимся на официальные прогнозы — амбициозная цифра, подчёркивающая масштаб промышленных амбиций страны.
Во Вьетнаме японские прямые иностранные инвестиции поддерживают зелёный переход в производственном секторе — модель, которая сочетает капитал с требованиями энергоэффективности и сокращения выбросов. В Африке агентство UK Export Finance поддерживает инфраструктурные работы во франкоязычной Африке, а на 2027 год объявлена Africa Infrastructure Expo. В Нигерии, по сообщениям, только 18 фирм соответствуют критериям для производства нефтегазового оборудования — яркая иллюстрация того, как правила локализации могут выявлять пробелы в отечественном промышленном потенциале. Дистрибьютор Case IH в Сомали получил награду за сельскохозяйственное оборудование — небольшая, но показательная точка данных о дистрибуции оборудования, достигающей фронтирных рынков.
В Европе китайские автопроизводители локализуются: Chery открывает свою первую европейскую производственную площадку в Барселоне, а Leapmotor расширяет европейское производство в Испании. Эта локализация отчасти является ответом на тарифные правила и правила содержания компонентов, и она принесёт новые циклы квалификации поставщиков для европейских производителей компонентов. Промежуточный отчёт Husqvarna показал снижение органических чистых продаж на 5% в третьем квартале на фоне продолжающегося сложного рынка — напоминание о том, что европейский промышленный спрос остаётся слабым, даже когда объявления об инвестициях накапливаются.
Общая закономерность такова: капитал движется в регионы с поддержкой политики, энергетическими преимуществами или доступом к рынку, и уходит из регионов с проблемами затрат и спроса. Для поставщиков компонентов это означает, что географическая структура спроса меняется быстрее, чем установленная база оборудования, что имеет последствия для спроса на запасные части, охвата сервисом и позиционирования запасов.
Что это означает для экосистемы промышленных компонентов
В этом квартале на покупателей компонентов воздействуют три силы. Во-первых, стоимость фрахта и энергоносителей вновь заявляет о себе, что повышает затраты на доставку и делает расчёты совокупной стоимости владения более важными, чем цена за единицу как таковая. Во-вторых, риск в отношении материалов смещается от хеджирования сырьевых товаров к замене материалов в конструкции, особенно в редкоземельных магнитах, что постепенно изменит спецификацию материалов для двигателей, приводов и автоматизационного оборудования. В-третьих, спрос расходится по регионам, поэтому сроки поставки и ценовая сила будут во многом зависеть от того, где закупается компонент.
В сфере политики переход от тарифных угроз к переговорам и нормотворчеству означает, что документация и данные о происхождении становятся столь же важными, как и сама тарифная ставка. А дискуссия о праве на ремонт незаметно расширяет адресуемый рынок послепродажного обслуживания, одновременно поднимая новые вопросы о том, как идентифицируются и валидируются детали вне авторизованных сервисных сетей.
Общая сквозная линия такова: промышленная цепочка поставок реорганизуется вокруг устойчивости, а не чистой эффективности — в маршрутах доставки, в химии магнитов, в размещении производства и в доступе к ремонту. Эта реорганизация неравномерна и дорогостояща, но она также создаёт новые мощности, новых поставщиков и новые каналы, которых не существовало несколько лет назад.
Источники
- Reuters – TSMC seeks factory-equipment alternatives to thwart China's rare earths grip
- Digitimes – TSMC surveys suppliers on rare-earth-free motors as export-control pause nears expiry
- Maritime Gateway – Global container freight rates up 130% since February on West Asia tensions: Jefferies
- Interior Daily – Global container freight rates hit 15-week high as Asia–Europe costs surge
- IndexBox – Super Typhoon Champi: Chinese port congestion, delays and freight rate risks
- Rigzone – Oil hits $114 intraday
- The Times of India – JK Tyre to hike prices by 4-5% in Q3 as raw material costs stay elevated
- BusinessLine – EU move to restrict scrap export may push cost, says Jindal Stainless CEO
- Taipei Times – Taiwan plans to build rare earths plant
- Naturalnews.com – AI boom and geopolitical tensions threaten global metals supply, Wood Mackenzie warns
- Charged EVs – Ferrstron road-tests a 150 kW ferrite-magnet motor that uses no rare earths
- FXStreet – US S&P Global Composite PMI eases in October, manufacturing at 53-month high
- UA.NEWS – Japan's manufacturing PMI falls to a seven-month low
- Taipei Times – September industrial production rises 19 percent
- Modern Materials Handling – Industrial Automation acquires Conveyor Units Ltd. and Bridge Bearings Ltd.
- citybiz – Nordson acquires Contrinex, expanding industrial automation portfolio
- gcaptain.com – USTR proposes extending China ship port fee suspension through January 2027
- Thompson Hine – President Trump opts for negotiations, not tariffs, in Section 232 wind turbine investigation
- Autocar – China threatens retaliation if UK matches EU on tariffs
- BusinessLine – European carmakers explore India manufacturing as German firms plan investments
- Pioneer Press – St. Paul voters to weigh in on 'Right to Repair' in November