Executive Summary
Мировые контейнерные перевозки находятся под серьёзным напряжением: заторы в портах достигли рекордных 4,3 млн TEU, а ставки трансокеанского фрахта взлетели до двухлетних максимумов, включая 10 000 долларов за 40-футовый контейнер на маршруте Индия—США. Информация этой недели показывает, что сочетание авансовых отгрузок из-за тарифов, тайфунных сбоев в Китае и передислокации судов создаёт логистическое узкое место, напрямую затрагивающее покупателей промышленных компонентов, OEM-производителей и дистрибьюторов по всему миру. Одновременно сырьевые рынки сигнализируют о новом давлении на издержки: Toyota и Nippon Steel согласовали первое за четыре года повышение цен на сталь, тарифы на обработку алюминиевых заготовок в Китае упали ниже себестоимости, а усилия по диверсификации цепочек поставок редкоземельных материалов ускоряются. Тем временем сила доллара, подкреплённая «ястребиными» сигналами ФРС, добавляет ещё один уровень сложности в глобальные закупочные стратегии. Обзор анализирует эти взаимосвязанные события и их последствия для экосистемы промышленных деталей.
Рекордная перегрузка портов и контейнер за 10 000 долларов
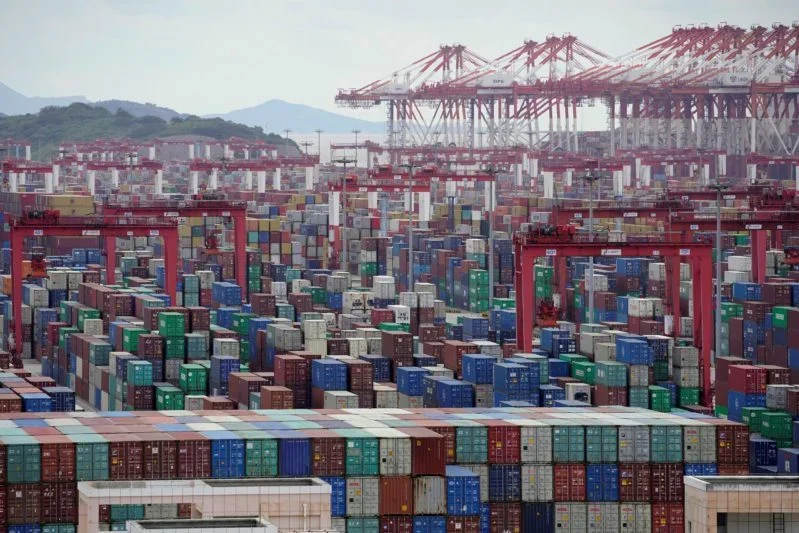
Глобальная логистическая сеть проходит критический стресс-тест. По данным The Maritime Executive и Marine Insight, мировой затор в портах достиг беспрецедентных 4,3 млн TEU судовой емкости в ожидании швартовки, превысив пики пандемийного периода. Это не просто статистика: за ней стоят недели задержанных отгрузок, простаивающих запасов и сорванных графиков производства у производителей всех отраслей. TradeWinds сообщает, что контейнерные рынки подпитываются этим затором, который, по иронии, поддерживает фрахтовые ставки даже при колеблющемся спросе.
Наиболее остро эффект проявляется на транстихоокеанском направлении и маршрутах Азия — Европа. Индекс Drewry World Container Index на этой неделе слегка снизился из-за небольшого падения спот-ставок на транстихоокеанском направлении, но это маскирует куда более волатильную реальность. The Times of India сообщает, что ставки морского фрахта в США для индийских экспортеров достигли 10 000 долларов за 40-футовый контейнер из-за дефицита судов и их переброски на другие линии. Этот ошеломительный рост затрат заставляет закупщиков компонентов пересматривать стратегии хранения запасов и отношения с поставщиками. Коренные причины многообразны: перевозчики перебрасывают суда на более прибыльные маршруты, а тайфун Саудэль добавил давления на и без того перегруженные порты Китая, как отмечает WWD.
Для экосистемы промышленных компонентов это означает, что более длительные сроки поставки и более высокая совокупная стоимость доставки становятся новой нормой. Эру производства «точно вовремя» с минимальными запасами проверяет на прочность реальность «на всякий случай». Как метко формулирует Kuehne+Nagel, затор в портах останется «подвижной целью» для грузовладельцев. Это не временная заминка, а структурный вызов, требующий от производителей и дистрибьюторов выстраивать больше устойчивости в свои цепочки поставок — за счет nearshoring, диверсификации поставщиков или увеличенных страховых запасов, и каждый из этих вариантов несет собственные издержки.
Новая эра цен на сталь: сделка Toyota — Nippon Steel и тарифная турбулентность

Важная веха в части сырьевых затрат: Toyota и Nippon Steel договорились о повышении цен на сталь с октября 2026 года — первом за четыре года, сообщают The Japan News и SteelRadar. Это двустороннее соглашение между крупнейшим автопроизводителем Японии и его основным поставщиком стали — барометр для всего промышленного рынка. Оно сигнализирует, что сталепроизводители успешно перекладывают рост входных издержек — коксующегося угля, энергии и логистики — на производителей нижнего передела. Для закупщиков компонентов это предвещает возможное удорожание широкого спектра металлоемких деталей: от крепежа и подшипников до конструкций тяжелой техники.
Сложность усугубляет продолжающаяся торгово-политическая турбулентность. Торговая война между США и Канадой отбрасывает длинную тень: Al Jazeera сообщает о страхах канадской рецессии и возможных потерях рабочих мест. Неопределенность вокруг USMCA охлаждает инвестиционные решения. Honda прямо заявила, что может не строить новый завод в Северной Америке без продления USMCA, — об этом пишет и Jalopnik. Для промышленного сектора это критический сигнал: затянувшаяся торговая неопределенность откладывает капитальные вложения в производственные мощности, что в дальнейшем скажется на спросе на промышленное оборудование и компоненты.
Тем временем американские OEM-производители строительной техники требуют еще миллионы долларов возврата пошлин, однако Equipment World отмечает, что «проблемы остаются». Пошлины раздела 232 на сталь и алюминий, давая отечественным производителям определенную защиту, создают лоскутное одеяло издержек и требований комплаенса для OEM, зависящих от глобальных цепочек поставок. Недавнее распространение пошлин раздела 232 на дроны и их компоненты, о котором сообщает Wiley Rein, дополнительно иллюстрирует расширяющийся охват торговых мер, затрагивающих ресурсы высокотехнологичного производства.
Редкоземельные металлы: гонка за освобождение от китайской хватки набирает темп
Стратегический императив обеспечения цепочек поставок редкоземельных металлов переходит от политических деклараций к конкретным инвестициям. Материал CNBC о Lynas Rare Earths освещает усилия компании по созданию цепочек поставок вне Китая, а Mining Weekly сообщает, что ориентированный на США переработчик Cyclic Materials привлек еще 75 млн долларов на развертывание своих заводов. Эти события критически важны для производителей электродвигателей, ветровых турбин и передовой электроники, сильно зависящих от переработанных в Китае редкоземельных элементов.
Однако путь к диверсификации долог и полон трудностей. Аналитика South China Morning Post предупреждает, что бразильские редкоземельные металлы не сломают магнитную хватку Китая как минимум до 2032 года. Это отрезвляющая проверка реальностью. Пока планируются новые рудники и перерабатывающие мощности, сложная многоступенчатая цепочка поставок постоянных магнитов остается глубоко укорененной в Китае. Редакционная колонка The Guardian о защите критически важных цепочек поставок подчеркивает геополитическую и экономическую значимость этой темы. Для инженеров и закупщиков это означает, что волатильность цен и безопасность поставок компонентов на основе редкоземельных металлов — например, серводвигателей и прецизионных актуаторов — останутся перманентным риском. Недавнее давление на издержки в Lynas, о котором пишет Seeking Alpha, также указывает, что производство вне Китая сейчас дороже, и этот удорожающий фактор неизбежно спустится вниз по цепочке поставок.
Сигналы алюминиевого рынка: надбавки за переработку в Китае резко падают

В Китае, крупнейшем алюминиевом рынке мира, развивается необычная динамика. По данным Shanghai Metals Market (SMM), надбавки за переработку алюминиевых слитков на рынке Фошана упали ниже линии себестоимости, несмотря на приближение «сентябрьского высокого сезона». Это указывает на избыток перерабатывающих мощностей относительно спроса и ведет к жесткой конкуренции среди экструзионных предприятий. Пока цены первичного алюминия поддерживаются спросом со стороны дата-центров и сетевой инфраструктуры, нижнее звено переработки сталкивается со сжатием маржи.
Это расхождение имеет серьезные последствия. Для покупателей алюминиевых профилей и компонентов это может означать более конкурентные цены в краткосрочной перспективе, пока переработчики борются за долю рынка. Однако ситуация неустойчива. Если надбавки за переработку останутся ниже себестоимости, рационализация мощностей неизбежна, что в будущем может привести к перебоям в поставках и скачкам цен. Более широкий тренд роста цен на медь, подпитанный спросом дата-центров, как сообщает Yahoo Entertainment, дополнительно усложняет картину издержек для электротехнических компонентов и проводки. Для промышленных закупщиков это напоминание: рынки сырья не монолитны, и разные звенья цепочки создания стоимости могут испытывать совершенно разное ценовое давление.
ИИ-инфраструктура: неудержимый спрос на энергию и компоненты
Бум ИИ продолжает оставаться главным двигателем промышленного спроса, особенно в энергетической инфраструктуре и высокотехнологичном производстве. Блестящие результаты Nvidia за второй квартал с выручкой свыше 96 млрд долларов всколыхнули рынок, подтвердив масштаб инвестиций в ИИ-дата-центры. Это не просто история о технологиях — это огромная индустриальная история. The Atlanta Journal-Constitution сообщает, что выручка Nvidia более чем удвоилась год к году — явный признак устойчивых капитальных вложений.
Эти расходы напрямую конвертируются в спрос на физическую инфраструктуру. Georgia Power получила одобрение сделки на поставку 3,2 ГВт электроэнергии для проекта OpenAI, сообщает Yahoo Entertainment. Один этот проект означает колоссальный спрос на трансформаторы, распределительные устройства, шинопроводы и множество других электротехнических компонентов. Рынок ламинированных шинопроводов, по прогнозу MarketsandMarkets, вырастет до 2,13 млрд долларов к 2035 году — нишевой, но показательный пример того, как ИИ создает спрос на специализированные компоненты. Инвестиции Hitachi Energy в размере 300 млн долларов в расширение производства оборудования сетевой инфраструктуры в Восточном Китае, о которых сообщает TD World, — прямой ответ на этот глобальный всплеск спроса.
Для экосистемы промышленных компонентов это означает устойчивый высокий спрос на компоненты для генерации и передачи электроэнергии и систем охлаждения. Это также означает, что цепочки поставок этих компонентов останутся напряженными, с длительными сроками поставки специализированного электрооборудования. Строительство ИИ-инфраструктуры — не только программный феномен; это мегапроект в области аппаратного обеспечения и инфраструктуры, который будет формировать промышленный спрос годами.
Право на ремонт: от законов штатов к федеральному уровню
Движение за «право на ремонт» (Right to Repair) набирает серьезную законодательную инерцию, что имеет последствия для индустрии запчастей. Techdirt сообщает, что законы штатов продолжают множиться, но правоприменение остается проблемой. На этой неделе вступил в силу новый закон Техаса о праве на ремонт, отмечает PIRG, а после успехов в таких штатах, как Вашингтон, адвокаты движения обращают взор на Конгресс, пишет Cascadia Daily News. Движение добралось даже до аграрного сектора: фермеры добились права ремонтировать собственные тракторы John Deere, хотя требуются дальнейшие реформы.
Для рынка промышленных деталей это палка о двух концах. С одной стороны, движение усиливает конечных пользователей и независимые ремонтные мастерские, потенциально расширяя рынок запчастей и ослабляя монополию OEM на ремонтные детали. С другой — порождает вопросы качества, безопасности и ответственности, особенно для сложной техники. Дискуссия разворачивается в реальном времени: в Сент-Поле, штат Миннесота, оппоненты утверждают, что «право на ремонт — это неправильно», пишет Pioneer Press. Для дистрибьюторов и производителей промышленных деталей эта законодательная тенденция — одновременно возможность и риск, требующий аккуратной навигации между меняющимися правовыми нормами и рыночной динамикой.
Валютные перекрестные течения: сила доллара и глобальный сорсинг
Индекс доллара США на этой неделе взлетел до двухнедельного максимума на фоне «ястребиных» комментариев главы ФРС Варша, намекнувшего на возможное повышение ставки в сентябре. Как сообщают FXStreet и Barchart, эта сила доллара оказывает широкое влияние на сырьевые цены и динамику мировой торговли. Более сильный доллар удорожает американский экспорт и удешевляет импорт, что может сказаться на конкурентоспособности американских производителей. Для глобальных закупщиков компонентов сильный доллар — палка о двух концах: он снижает стоимость импорта из Азии и Европы, но может гасить спрос со стороны развивающихся рынков с ослабевающими валютами.
Народный банк Китая (PBOC) установил курс-ориентир USD/CNY на уровне 6,7811 — значительно слабее расчетных 6,7208, сообщает investingLive. Это указывает на осознанную политику управления курсом юаня посреди торговых трений и движения капитала. Для компаний, закупающихся в Китае, это валютное движение может дать некоторую экономию, компенсируя часть роста тарифных и фрахтовых расходов. Вместе с тем оно сигнализирует о скрытой экономической хрупкости. Взаимодействие доллара, юаня и других ключевых валют — критическая переменная в экономике глобальных цепочек поставок, влияющая на всё: от сырьевых издержек до финальной цены готовых компонентов.
Мировая промышленность: расходящиеся пути Индии, Европы и Африки
Региональные промданные рисуют картину расхождения. Рост промышленного производства Индии в июле замедлился до 7,3%, отступив от двухлетнего максимума, сообщают Moomoo и TradingView. Хотя темпы остаются высокими, это охлаждение говорит о том, что начальный постпандемийный отскок затухает. Однако долгосрочная траектория Индии остается позитивной: чиновники активно приглашают японские инвестиции, а компании вроде Waaree Energies консолидируют производственные операции и модернизируют заводы в Аризоне, сообщают BusinessLine и Sahi. Страна позиционирует себя как ключевой альтернативный производственный хаб в глобальной перекройке цепочек поставок.
В Европе индекс промышленного производства ЕС снизился до 100,2 во втором квартале 2026 года, по данным Eurostat, которые цитирует IndexBox. Эта стагнация отражает продолжающийся энергетический кризис, высокую инфляцию и структурные проблемы европейской промышленности. Аналитика China Academy провокационно спрашивает, «как доходы акционеров разрушили европейскую промышленность», указывая на приоритет краткосрочной финансовой инженерии в ущерб долгосрочным промышленным инвестициям. Это резко контрастирует с государственными промышленными стратегиями Китая и стимулами решоринга в США.
Африка представляет иной набор вызовов и возможностей. Президент ЮАР Сирил Рамафоса призывает использовать инфраструктурный план страны для восстановления промышленной базы, сообщает Yieh Corp. Тем временем на африканской инфраструктурной гонке появляются новые игроки — Индия, страны Персидского залива и Турция, сообщает Capital FM Africa. Инфраструктурный дефицит континента огромен, но огромен и его потенциал роста. Для производителей промышленных компонентов Африка — это возможность на длинную дистанцию, требующая терпения и понимания местных условий.
Источники
- The Maritime Executive – Заторы в портах достигли нового рекорда — 4,3 млн TEU застрявшего объёма
- The Times of India – Ставки морских фрахтов в США достигли 10 000 долларов
- TradeWinds News – Контейнерный рынок поддержан: заторы в портах превысили пики пандемии
- The Japan News – Toyota и Nippon Steel согласовали повышение цен на сталь с октября
- Equipment World – Производители строительной техники добиваются дополнительных возвратов пошлин на миллионы, но проблемы сохраняются
- CNBC – Внутри Lynas Rare Earths: гонка за создание цепочек поставок в обход Китая
- South China Morning Post – Почему редкоземельные ресурсы Бразилии не подорвут магнитную монополию Китая как минимум до 2032 года
- Shanghai Metals Market – Плата за переработку алюминиевых заготовок опустилась ниже себестоимости; рынок Фошаня слабо консолидируется на минимумах
- The Atlanta Journal-Constitution – Высокий спрос на ИИ-чипы обеспечивает Nvidia результаты II квартала значительно выше ожиданий Уолл-стрит
- Yahoo Entertainment – Georgia Power получила одобрение сделки на поставку 3,2 ГВт для OpenAI
- Techdirt – Законы штатов о «праве на ремонт» продолжают множиться, но правоприменение практически отсутствует
- FXStreet – Индекс доллара США растёт: Уорш вновь допустил повышение ставки в сентябре
- investingLive – НБК установил базовый курс USD/CNY на сегодня на уровне 6,7811
- Moomoo – Рост промышленного производства в Индии замедлился до 7,3% в июле
- IndexBox – Евростат: индекс промышленного производства ЕС снизился до 100,2 во II квартале 2026 года
- Al Jazeera English – Пока США и Канада ведут торговую войну, тень рецессии продолжает сгущаться